
Ako svakog meseca izdvojite 100 evra, za godinu dana uplatićete ukupno 1.200 evra. Koliko ćete imati preko toga? U računskom scenariju sa rastom od 8% godišnje, oko 43 evra pre troškova i poreza. Uz štednju sa bruto kamatom od 3%, približno 14 evra nakon poreza na deviznu kamatu.
Međutim, veći mogući prinos ne znači i izvesniju zaradu. Akcije, fondovi i zlato mogu završiti godinu u minusu. Ako vam novac treba tačno za 12 meseci, važnije je koliko pouzdano možete da ga sačuvate nego koja opcija obećava najviše.
Ključne tačke
- Ukupne uplate iznose 1.200 evra, ali ceo iznos nije uložen od prvog dana.
- Akcijski fond može doneti veći rezultat, uz mogućnost gubitka tokom prve godine.
- Bankarska štednja sa fiksnom kamatom pruža predvidljiviji ishod, prema ugovorenim uslovima.
- Kod fizičkog zlata računajte otkupnu cenu, a ne samo rast tržišne cene.
- Naknade za male mesečne kupovine mogu potrošiti veliki deo zarade.
- Novac za hitne troškove držite odvojeno od ulaganja čija vrednost oscilira.
Ulaganje 100 evra mesečno: koliko biste imali posle 12 meseci?
Da bi poređenje imalo smisla, pretpostavljamo uplatu na kraju svakog meseca i proveru stanja odmah nakon dvanaeste uplate. Prva uplata ima 11 meseci za rast, poslednja nema nijedan.
Tabela prikazuje hipotetičke rezultate uz ravnomerno mesečno kretanje vrednosti, usklađeno sa navedenim godišnjim prinosom. Stope nisu aktuelne ponude niti prognoze.
| Opcija i pretpostavljeni godišnji prinos | Iznos posle 12 uplata | Šta menja konačan rezultat |
| Gotovina, bez prinosa | 1.200 evra | Inflacija smanjuje kupovnu moć ako cene rastu |
| Štednja u evrima, 3% bruto | Oko 1.214 evra nakon poreza na kamatu | Uslovi doplate, obračuna i povlačenja |
| Štednja u evrima, 4% bruto | Oko 1.219 evra nakon poreza na kamatu | Dostupnost takve stope za mesečne uplate |
| Fond ili akcije, rast 5% | Oko 1.227 evra pre troškova i poreza | Naknade, kurs i stvarno kretanje tržišta |
| Fond ili akcije, rast 8% | Oko 1.243 evra pre troškova i poreza | Moguć je i negativan rezultat |
| Fond ili akcije, pad 10% | Oko 1.144 evra pre troškova | Raspored pada i datumi kupovine |
| Fizičko zlato | Nema jedinstvenog iznosa | Gramaža, datumi kupovine, otkupna cena i preostali novac |
Zlato: zašto rast cene nije isto što i vaša zarada?
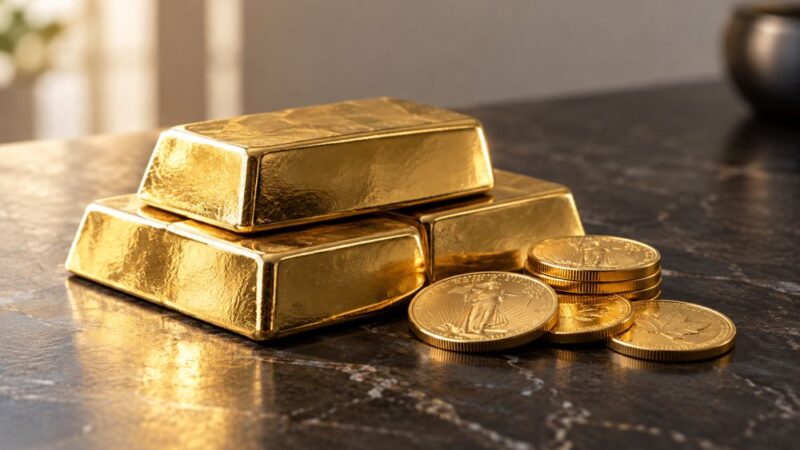
Za ulaganje 100 evra mesečno u fizičko zlato često je praktičnije prvo sakupiti nekoliko uplata. Ne možete pretpostaviti da je jedna pločica svakog meseca dostupna za tačno 100 evra.
Ako razmatrate zlatne pločice za postepeno ulaganje ili druge prilike, poput poklona za rođenje deteta, Gold Invest u ponudi ima različite gramaže. Za ovu računicu proverite prodajnu i otkupnu cenu istog proizvoda, pa uporedite cenu po gramu.
Koliko cena mora da poraste da biste bili na nuli?
Zamislite da pločicu platite 150 evra, a da biste je istog dana mogli prodati za 120 evra. Razlika je 30 evra. Ako bi otkupna cena rasla proporcionalno tržišnoj, uz nepromenjene ostale uslove, morala bi da poraste 25% da biste povratili početnih 150 evra.
Ovo je ilustracija, a ne cenovnik.
Zato rast zlata od 10% ne znači automatski vašu zaradu od 10%. Uračunajte i dostavu ili čuvanje, ako ih plaćate. Za konačno stanje saberite otkupnu vrednost kupljenog zlata i novac koji još niste potrošili.
Akcije i fondovi: veći potencijal, neizvestan godišnji ishod
Ulaganje 100 evra mesečno u akcijski fond može završiti iznad bankarske štednje. Može završiti i ispod ukupnih uplata. Dvanaest meseci je kratak period za novac koji ne sme da izgubi vrednost baš kada vam zatreba.
Ne stavljajte sve fondove u istu grupu
Fond koji ulaže u akcije nema isti rizik kao novčani ili obveznički fond. Ni ETF nije automatski široko raspoređeno ulaganje: neki prate jednu industriju ili uzak deo tržišta.
Pre kupovine proverite sastav, troškove, minimalnu uplatu i uslove prodaje. Kod pojedinačnih akcija dodatno zavisite od poslovanja konkretne kompanije.
Naknada od nekoliko evra ovde je velika
Ako svaka kupovina košta tri evra, 12 kupovina znači 36 evra naknada. To je veliki deo računskog dobitka od oko 43 evra iz scenarija sa rastom od 8%.
Američka Komisija za hartije od vrednosti kroz objašnjenje uticaja investicionih naknada upozorava da transakcioni i redovni troškovi smanjuju prinos.
Za male iznose uporedite mesečne kupovine sa ređim kupovinama većeg iznosa, uz svest da novac tokom čekanja nije investiran.
Bankarska štednja: predvidljivije, ali proverite doplate
Za ulaganje 100 evra mesečno sa ciljem potrošnje za godinu dana, štednja sa odgovarajućim uslovima često je praktičan izbor. Ključno je da proizvod dozvoljava planirane uplate i dostupnost novca u potrebnom trenutku.
Oročena štednja nije uvek mesečna štednja
Ponuda za jednokratno oročenje 1.200 evra ne daje isti rezultat kao postepene uplate. Ako svaku uplatu posebno oročite na godinu dana, većina neće dospeti na kraju vašeg dvanaestomesečnog plana.
Pre ugovaranja proverite:
- Da li možete dodavati 100 evra svakog meseca?
- Da li je kamata fiksna i navedena bruto ili neto?
- Kada svaka uplata dospeva?
- Šta gubite ako novac povučete ranije?
Prema Narodnoj banci Srbije, o štednji i osiguranju depozita, kamata na deviznu štednju oporezuje se sa 15%, dok se kamata na dinarsku štednju ne oporezuje. Depoziti su osigurani do 50.000 evra po deponentu u jednoj banci.
Ako ćete trošiti evre, kod dinarske štednje uračunajte i kurs pri konverziji.
Koja opcija ima najviše smisla za vaš cilj?
Ulaganje 100 evra mesečno počnite datumom kada će vam novac trebati. Za registraciju, odmor ili planiranu kupovinu sledeće godine, predvidljivost štednje može biti vrednija od mogućeg većeg prinosa.
Ako nemate rezervu, prvo je odvojite. Dovoljno je pogledati koliko može da košta kvar automobila na putovanju da bude jasno zašto je dostupna gotovina potrebna.
Za održiv mesečni budžet pregledajte i redovne izdatke, uključujući troškove grejanja vode u kuhinji. Ušteda može pomoći da nastavite uplate bez zaduživanja.
FAQ
Ovo su odgovori na pitanja koja najviše utiču na prvu godinu ulaganja.
Za kraj
Ulaganje 100 evra mesečno donosi 1.200 evra uplata, ali nema unapred poznatog tržišnog pobednika. U prikazanim pozitivnim scenarijima veći prinos daje veći iznos, dok troškovi mogu promeniti poredak.
Za novac potreban za 12 meseci birajte predvidljivost i odgovarajuće dospeće. Za duži rok uporedite fondove, akcije i zlato prema riziku, troškovima i uslovima prodaje.